Batteriespeicher versichern: wann Extra-Schutz nötig ist
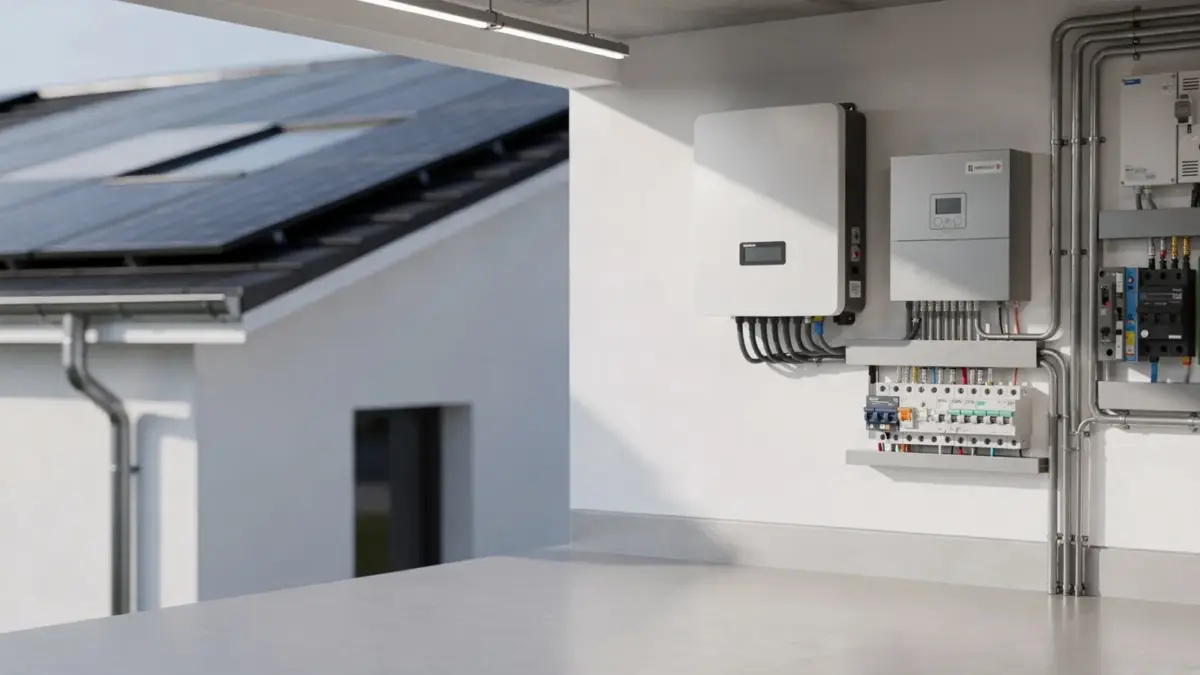
Batteriespeicher für Photovoltaikanlagen: Ein Batteriespeicher muss nicht zwingend separat versichert werden. Er lässt sich häufig in die bestehende Wohngebäude- oder Photovoltaikversicherung einschließen. Eine gesetzliche Versicherungspflicht für Solarstromanlagen und Speicher gibt es laut Verbraucherzentrale nicht. Ab einer Anlagenleistung von mehr als zehn Kilowatt lohnt sich häufig eine eigenständige PV-Versicherung, die den Speicher mit einschließt.
Ein Batteriespeicher für Photovoltaikanlagen speichert überschüssigen Solarstrom für später und ist damit Teil der technischen Anlage – versicherungstechnisch aber nicht immer automatisch mit abgedeckt. Wer prüfen möchte, welcher Schutz bereits besteht und wo Lücken drohen, findet in der Rubrik Versicherung weitere Einordnungen zu Photovoltaik-Policen. Entscheidend ist, ob der Speicher im Gebäude oder außerhalb steht, wie groß die Anlage ist und ob sie privat oder gewerblich genutzt wird. Je nach Vertrag zählt der Speicher zur Gebäudetechnik oder muss extra gemeldet werden.
Kurz zusammengefasst: Batteriespeicher lassen sich meist in bestehende Wohngebäude- oder PV-Versicherungen integrieren, sofern sie fest installiert und im Gebäude verbaut sind. Bei größeren Anlagen, Außenaufstellung oder gewerblicher Nutzung ist ein separater Vertrag oft sinnvoller, um Schäden wie Brand, Überspannung oder Diebstahl vollständig abzusichern.
Die wichtigsten Fakten
- Versicherungspflicht: Es gibt keine gesetzliche Pflicht zur Versicherung von Solaranlagen oder Speichern.
- Schwelle für eigene PV-Versicherung: Ab mehr als 10 Kilowatt Leistung lohnt sich meist ein separater Vertrag.
- Mindestdeckung grobe Fahrlässigkeit: mindestens 2.500 Euro sollten abgedeckt sein.
- Mindestdeckung Tierbisse: mindestens 1.000 Euro sind empfehlenswert.
- Speichergröße als Richtwert: etwa 1,5 Kilowattstunden Kapazität pro 1.000 Kilowattstunden Jahresverbrauch.
- Prüfintervall: Anlagen- und Speichercheck alle 4 bis 5 Jahre empfohlen.
Ist ein Batteriespeicher automatisch mitversichert?
Ein Batteriespeicher ist nicht grundsätzlich automatisch mitversichert, sondern abhängig vom jeweiligen Vertrag. Laut Verbraucherzentrale kann der Speicher je nach Anlage und Versicherer entweder in die Wohngebäudeversicherung integriert oder separat abgesichert werden. Eine gesetzliche Pflicht besteht dabei nicht.
Entscheidend ist, wie der Speicher im Vertrag definiert ist. Manche Wohngebäudeversicherungen schließen technische Gebäudeausstattung wie fest installierte Speicher automatisch ein, sobald sie mit dem Gebäude fest verbunden sind. Andere Verträge verlangen eine ausdrückliche Meldung der Nachrüstung, damit der Speicher als mitversichert gilt. Wer den Speicher nachträglich einbaut, sollte dies dem Versicherer aktiv mitteilen – sonst besteht im Schadensfall das Risiko, dass die Leistung verweigert wird. Ein Blick in die Vertragsunterlagen zur PV-Versicherung zeigt, welche Komponenten konkret benannt sind. Grundsätzlich gilt: Je genauer der Speicher im Vertrag beschrieben ist – etwa mit Kapazität, Standort und Installationsdatum – desto klarer ist der Versicherungsschutz im Schadensfall.
Anzeige Kostenlos und unverbindlich
Passende Fachbetriebe für Ihr Projekt finden
- Anfrage in wenigen Minuten ausfüllen
- Passende Fachbetriebe aus Ihrer Region erhalten die Anfrage
- Angebote in Ruhe vergleichen, ohne Pflicht zur Beauftragung
Ihre Anfrage geht an unseren Vermittlungspartner. Für Sie ist sie kostenlos und unverbindlich; wir erhalten bei einer Vermittlung eine Vergütung. Hinweise zum Datenschutz
Wann braucht der Batteriespeicher eine eigene Police?
Ein eigener Vertrag für den Batteriespeicher wird vor allem bei größeren Anlagen relevant. Laut Verbraucherzentrale lohnen sich reine Photovoltaik-Versicherungen meist erst bei einer Anlagenleistung von mehr als zehn Kilowatt. Bei solchen Anlagen ist auch der Speicher entsprechend größer und wertvoller. Ein Tarifvergleich über versicherungsanbieter-vergleich.de hilft, Leistungen und Preise gegenüberzustellen.
Für wen ist das konkret wichtig? Vor allem für Haushalte mit größeren Speichern, für Gewerbebetriebe und für Anlagenbetreiber, die den Speicher außerhalb des Gebäudes aufstellen. Bei einer Außenaufstellung greifen Wohngebäudeversicherungen oft nicht, weil der Speicher dann als eigenständige Sache außerhalb des versicherten Gebäudes gilt. Auch bei Mieterstrommodellen oder gewerblicher Nutzung reicht die private Wohngebäudeversicherung in der Regel nicht aus, weil hier andere Haftungsregeln gelten. Wer eine Anlage gewerblich betreibt, sollte ohnehin prüfen, ob eine Gewerbeanmeldung für PV-Anlagen nötig ist, da dies auch versicherungsrechtliche Konsequenzen hat.
Welche Schäden sollte die Versicherung abdecken?
Ein guter Versicherungsschutz für Batteriespeicher deckt typische Schadensursachen wie Brand, Überspannung, Wasser und Diebstahl ab. Laut Verbraucherzentrale sollten Policen für PV-Anlagen zusätzlich Sturm, Hagel, Blitzschlag und Ertragsausfall berücksichtigen.
Bei Batteriespeichern sind Überspannungsschäden durch Blitzschlag besonders relevant, da die empfindliche Elektronik schnell beschädigt wird. Wasser- und Frostschäden betreffen vor allem Speicher, die in Kellern oder ungedämmten Räumen stehen. Diebstahl ist bei Speichern im Außenbereich ein reales Risiko, da sie oft frei zugänglich montiert sind. Wichtig ist außerdem die Deckung bei grober Fahrlässigkeit: Hier sollten laut Verbraucherzentrale mindestens 2.500 Euro abgesichert sein. Tierbisse, etwa durch Nagetiere an Kabeln, sollten mit mindestens 1.000 Euro versichert sein. Diese Details lassen sich in der Police meist unter „Elektronikversicherung“ oder „Allgefahrenschutz“ finden.
| Merkmal | Wohngebäudeversicherung | Eigene PV-Versicherung |
|---|---|---|
| Typischer Anwendungsfall | Kleine Anlagen, Speicher im Gebäude fest verbaut | Größere Anlagen über 10 Kilowatt, Außenaufstellung |
| Meldepflicht bei Nachrüstung | Meist erforderlich | Von Anfang an mitversichert |
| Ertragsausfall | In der Regel nicht enthalten | Häufig zusätzlich versicherbar |
| Diebstahl außerhalb des Gebäudes | Oft ausgeschlossen | Kann eingeschlossen werden |
Wie prüfen Sie den Schutz im bestehenden Vertrag?
Den bestehenden Versicherungsschutz prüfen Sie am besten direkt nach der Installation des Batteriespeichers, indem Sie den Versicherer über die Nachrüstung informieren. So lässt sich klären, ob der Speicher automatisch mitversichert ist oder eine Vertragsanpassung nötig wird.
Praktisch bedeutet das: Vertragsunterlagen der Wohngebäude- und Hausratversicherung durchsehen und gezielt nach Formulierungen zu „technischer Gebäudeausstattung“ oder „Solaranlagen“ suchen. Fehlt eine klare Zuordnung, sollte der Versicherer schriftlich bestätigen, dass der Speicher mitversichert ist – inklusive Kapazität und Standort. Die Verbraucherzentrale empfiehlt, im Rahmen des regelmäßigen Anlagenchecks, der etwa alle 4 bis 5 Jahre stattfinden sollte, auch den Speicher mitzuprüfen. Wer die Meldung an den Versicherer versäumt, riskiert im Schadensfall, dass die Leistung gekürzt oder ganz verweigert wird, da der Speicher formal nicht im Vertrag erfasst ist.
Was gilt bei Lithium-Ionen-Speichern und Sonderfällen?
Lithium-Ionen-Speicher, die laut dem Wikipedia-Artikel zum Batteriespeicher zu den gängigen stationären Energiespeichern zählen, gelten wegen ihres Brandrisikos bei manchen Versicherern als besonderer Prüfpunkt. Kenngrößen wie Leistung und Speicherkapazität fließen in die Einschätzung des Versicherungsrisikos ein.
Sonderfälle entstehen bei Mieterstrommodellen, bei gewerblicher Nutzung und bei Speichern, die technisch mit einem Energiemanagementsystem verbunden sind – etwa zur Lastspitzenkappung im Energiemanagementsystem. In solchen Fällen kann der Speicher als gewerblich genutztes Bauteil eingestuft werden, was eine private Versicherung ausschließt. Auch bei größerer Speicherkapazität, etwa bei einem Richtwert von 1,5 Kilowattstunden pro 1.000 Kilowattstunden Jahresverbrauch, steigt der Versicherungswert entsprechend an – ein Haushalt mit 5.000 Kilowattstunden Jahresverbrauch benötigt demnach rund 7,5 Kilowattstunden Speicherkapazität, was sich direkt auf die nötige Deckungssumme auswirkt.
Quellen
| Quelle | Adresse |
|---|---|
| Wikipedia: Batteriespeicher | de.wikipedia.org |
Mehr zum Thema im Bereich Versicherung · Passend dazu: Balkonkraftwerk versichern: Welche Police greift wann? · Versicherungsschutz für Solarmodule bei Sturm und Hagel
Häufige Fragen zur Versicherung von Batteriespeichern
Was genau ist mit einem Batteriespeicher bei PV versichert?
Versichert werden in der Regel Schäden am Gerät selbst, etwa durch Brand, Überspannung, Wasser oder Diebstahl. Ob Ertragsausfall durch einen defekten Speicher mitversichert ist, hängt vom jeweiligen Vertrag ab und sollte separat geprüft werden.
Wie viel Deckungssumme braucht ein Batteriespeicher?
Die nötige Deckungssumme richtet sich nach dem Wert des Speichers und seiner Kapazität. Als Orientierung gilt laut Verbraucherzentrale ein Richtwert von etwa 1,5 Kilowattstunden Kapazität pro 1.000 Kilowattstunden Jahresverbrauch, woraus sich der ungefähre Anschaffungswert ableiten lässt.
Für wen ist eine separate Speicherversicherung wichtig?
Besonders wichtig ist eine separate Versicherung für Betreiber größerer Anlagen über zehn Kilowatt, für Speicher im Außenbereich und für gewerbliche Nutzer. Bei kleinen, fest im Gebäude verbauten Speichern reicht häufig die bestehende Wohngebäudeversicherung aus.
Welche Folge hat eine fehlende Meldung an den Versicherer?
Wird die Nachrüstung eines Speichers nicht gemeldet, kann der Versicherer im Schadensfall die Leistung kürzen oder ganz verweigern. Der Speicher gilt dann formal nicht als Bestandteil des versicherten Risikos, auch wenn er tatsächlich installiert ist.
Welche Ausnahme gilt bei Mieterstrom oder Gewerbe?
Bei Mieterstrommodellen und gewerblicher Nutzung reicht die private Wohngebäudeversicherung meist nicht aus, da andere Haftungsregeln greifen. Hier ist häufig eine gewerbliche oder eigenständige PV-Versicherung notwendig, die den Speicher explizit einschließt.
Fazit: Meldung und Vertragsprüfung entscheiden über den Schutz
Ein Batteriespeicher muss nicht zwangsläufig separat versichert werden, sofern er fest im Gebäude verbaut ist und der Versicherer über die Nachrüstung informiert wurde. Ab einer Anlagenleistung von mehr als zehn Kilowatt sowie bei Außenaufstellung oder gewerblicher Nutzung lohnt sich laut Verbraucherzentrale meist eine eigene PV-Versicherung. Wichtig bleibt die Mindestdeckung von 2.500 Euro bei grober Fahrlässigkeit und 1.000 Euro bei Tierbissen, ebenso wie ein regelmäßiger Anlagencheck alle 4 bis 5 Jahre.
Stand: September 2026